Familles patrimoniales · Conjoint · Transmission
Comment protéger son conjoint et ses proches quand le patrimoine devient important ?
La protection d’une famille ne se résume ni à une clause bénéficiaire ni à une réduction de fiscalité. Elle doit permettre au conjoint de continuer à habiter, disposer de revenus, décider et préserver les équilibres familiaux.
Une stratégie cohérente relie le statut du couple, le logement, les liquidités, les enfants, l’entreprise et la transmission.
Le patrimoine paraît organisé… jusqu’au jour où la famille doit décider vite
Un dirigeant détient son entreprise, plusieurs biens immobiliers et des placements répartis entre différents établissements. Son conjoint connaît l’existence des actifs, mais pas toujours leur organisation, les échéances, les garanties ou les interlocuteurs.
Un événement grave survient. Le patrimoine est important, mais la liquidité immédiatement disponible est insuffisante. Le logement doit être financé, certaines décisions relatives à l’entreprise ne peuvent pas attendre et les enfants ne partagent pas tous la même histoire familiale.
Cette situation révèle une réalité souvent oubliée : posséder un patrimoine ne signifie pas que les proches sont réellement protégés.
Comment protéger son conjoint et ses proches ?
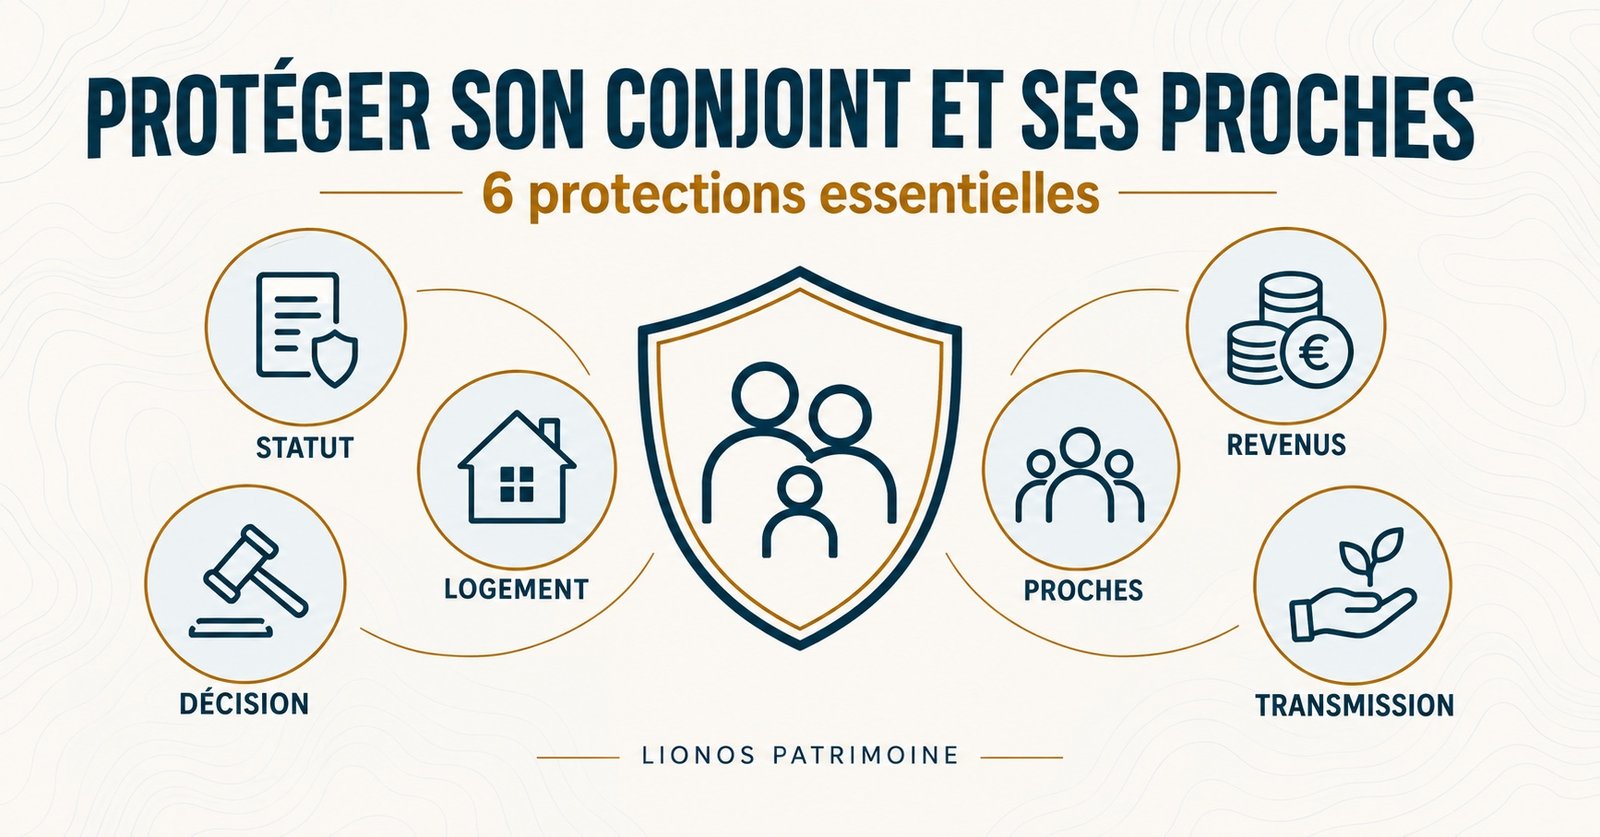
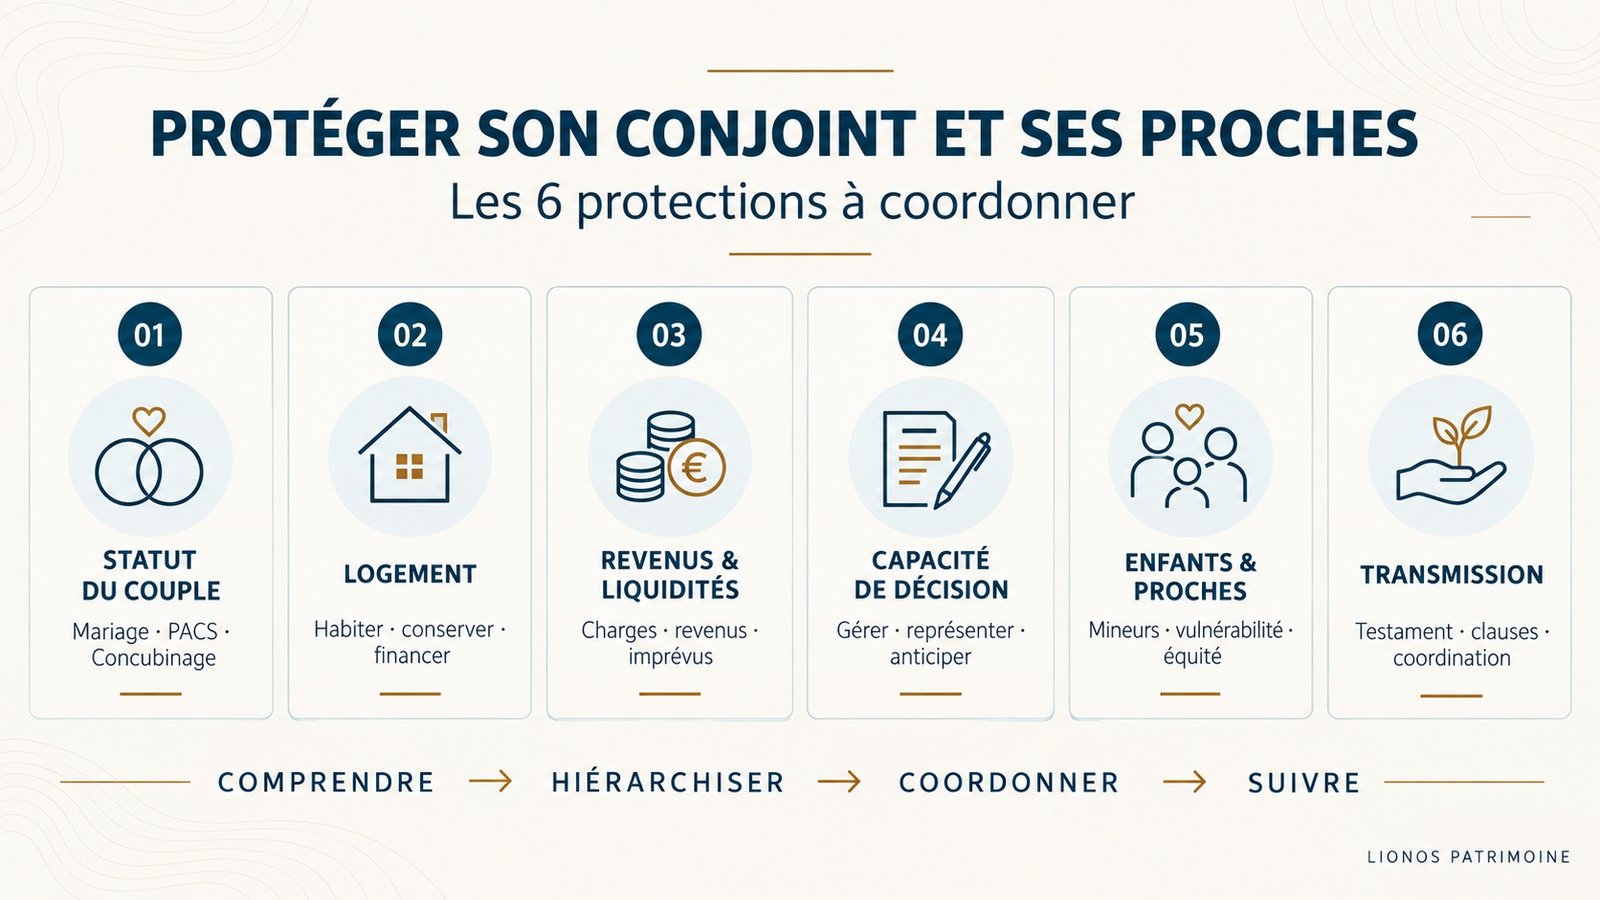
Il faut coordonner six dimensions : le statut du couple, le logement, les revenus et la liquidité, la capacité de décision, la protection des enfants et des proches, puis la transmission. Le choix des outils vient après cette analyse.
Je commence toujours par une question concrète : si un événement survenait demain, qui devrait pouvoir continuer à vivre, financer les besoins familiaux et prendre les décisions importantes sans être fragilisé ?
Mariage, PACS ou concubinage : partir de la situation juridique réelle
Le statut du couple détermine une partie essentielle de la protection. Des situations affectivement comparables peuvent produire des conséquences successorales très différentes.
Couple marié
L’époux survivant dispose de droits successoraux légaux. Leur étendue dépend notamment du régime matrimonial, de la présence d’enfants et de l’existence éventuelle d’enfants d’une précédente union.
Partenaires de PACS
Le partenaire pacsé est exonéré de droits de succession lorsqu’il hérite, mais il n’est pas héritier automatique. Un testament peut donc être indispensable pour traduire les volontés du couple.
Concubins
Le concubin ne bénéficie pas de droits successoraux légaux. Sa protection exige une organisation particulière, dont les conséquences civiles et fiscales doivent être mesurées avant toute décision.
La première erreur serait donc d’appliquer une solution standard sans relire le régime matrimonial, les actes antérieurs, les titres de propriété et la composition exacte de la famille.
Protéger davantage n’est pas toujours transmettre davantage. Il faut parfois sécuriser d’abord un logement, un revenu, une capacité de décision ou la continuité d’une entreprise.
Les six protections à coordonner
Vérifier le statut du couple
Mariage, PACS et concubinage ne créent pas les mêmes droits. Le régime matrimonial, les donations antérieures, les testaments et la présence d’enfants communs ou non doivent être analysés ensemble.
Sécuriser le logement
La question n’est pas seulement de savoir qui héritera du logement. Il faut vérifier qui pourra y vivre, financer les charges, décider de le conserver ou de le vendre et faire face aux travaux futurs.
Préserver les revenus et la liquidité
Le conjoint doit pouvoir financer la vie courante avant même que toutes les opérations successorales soient achevées. Comptes disponibles, revenus récurrents, emprunts, assurances et besoins futurs doivent être chiffrés.
Organiser la capacité de décision
Qui connaît les actifs, les interlocuteurs et les échéances ? Qui pourra représenter la famille ou suivre l’entreprise en cas d’incapacité ? Les pouvoirs et les informations utiles doivent être organisés avant l’urgence.
Protéger les enfants et les autres proches
Enfants mineurs, enfants d’une précédente union, personne vulnérable ou parent dépendant peuvent nécessiter des réponses différentes. L’équité ne signifie pas nécessairement attribuer à chacun les mêmes actifs.
Coordonner la transmission
Testament, donation entre époux, assurance-vie, démembrement et organisation sociétaire ne doivent pas être étudiés séparément. Leur articulation doit préserver les volontés de la famille et les droits de chacun.
Le conjoint survivant est-il suffisamment protégé par la loi ?
Le conjoint marié dispose de droits successoraux, mais leur contenu dépend de la configuration familiale. Lorsque tous les enfants sont communs, le conjoint peut notamment choisir, en l’absence de dispositions particulières, entre l’usufruit de la totalité des biens existants et la pleine propriété du quart. En présence d’un ou plusieurs enfants non communs, le droit légal est en principe limité au quart en pleine propriété.
La donation entre époux, dite donation au dernier vivant, peut élargir les options du conjoint marié. Elle ne remplace toutefois pas une analyse du logement, des revenus, de la liquidité et des relations entre usufruitier et nus-propriétaires.
Le conjoint survivant et le partenaire de PACS sont exonérés de droits de succession, mais cette règle fiscale ne leur confère pas les mêmes droits civils. Le partenaire pacsé doit notamment être désigné par testament pour hériter.
Familles recomposées : concilier deux protections légitimes
Dans une famille recomposée, protéger le conjoint actuel et préserver les enfants d’une première union sont deux objectifs légitimes. Le risque naît lorsque l’un est traité sans mesurer les conséquences pour l’autre.
Une attribution trop rigide peut créer une indivision difficile, bloquer la vente d’un bien ou opposer le conjoint aux enfants. À l’inverse, une transmission immédiate trop importante peut priver le conjoint de la liquidité nécessaire à son niveau de vie.
Dans mon approche, je commence par rendre visibles les besoins de chacun et les décisions qui devront rester possibles. Le notaire, l’avocat et les autres conseils peuvent ensuite sécuriser les actes correspondant à cette trajectoire.
Le cas du dirigeant : protéger la famille sans fragiliser l’entreprise
Lorsque l’essentiel de la valeur patrimoniale se trouve dans l’entreprise, la protection familiale doit intégrer les règles de gouvernance, les titres, les comptes courants d’associé, les cautions personnelles, la rémunération et les besoins de trésorerie.
Continuité de l’entreprise
Les pouvoirs de direction, les droits de vote et les règles statutaires doivent permettre à l’entreprise de continuer à fonctionner.
Revenus de la famille
Le patrimoine peut être élevé mais peu liquide. Il faut distinguer la valeur théorique des titres des ressources réellement accessibles au conjoint.
Équilibre entre les héritiers
L’enfant repreneur, les enfants non impliqués dans l’entreprise et le conjoint n’ont pas les mêmes besoins. La répartition doit tenir compte des fonctions des actifs.
Cette réflexion complète les travaux relatifs à la gouvernance de l’entreprise familiale, à la transmission d’entreprise et au Family Business Office.
Autodiagnostic : cinq questions à se poser aujourd’hui
- Mon conjoint connaît-il l’organisation réelle du patrimoine et les interlocuteurs essentiels ?
- Disposerait-il immédiatement de liquidités et de revenus suffisants ?
- Les clauses bénéficiaires, le testament et le régime matrimonial sont-ils encore cohérents avec notre situation ?
- La protection du conjoint a-t-elle été conciliée avec les droits et les attentes des enfants ?
- Quelqu’un pourrait-il prendre les décisions urgentes concernant l’entreprise ou les actifs familiaux ?
Une réponse incertaine ne signifie pas que la stratégie est mauvaise. Elle indique simplement le point qui mérite d’être vérifié avant qu’un événement ne l’impose.
La méthode Lionos pour protéger les proches
L’accompagnement commence par une lecture globale de la situation familiale, patrimoniale et professionnelle. Il ne s’agit pas de sélectionner immédiatement un contrat ou un montage.
Comprendre
Identifier les personnes à protéger, les actifs, les revenus, les engagements et les volontés familiales.
Hiérarchiser
Distinguer ce qui doit être sécurisé en priorité : logement, liquidité, revenus, décision, entreprise ou transmission.
Coordonner
Faire travailler le notaire, l’avocat, l’expert-comptable et les partenaires autour d’une même trajectoire.
Suivre
Réexaminer la stratégie après un mariage, un divorce, une naissance, une cession, une donation ou une évolution importante du patrimoine.
Cette méthode s’inscrit dans notre accompagnement des familles patrimoniales et dans l’organisation des grandes décisions d’un patrimoine familial important.
Questions fréquentes
Le conjoint survivant est-il toujours protégé ?
Il dispose de droits lorsqu’il est marié, mais leur étendue dépend notamment du régime matrimonial, de la composition familiale, des actifs et des dispositions déjà prises.
Un partenaire de PACS hérite-t-il automatiquement ?
Non. Il est exonéré de droits de succession lorsqu’il hérite, mais il doit en principe être désigné par testament pour recevoir une part de la succession.
Un concubin peut-il être protégé ?
Oui, mais il ne bénéficie pas de droits successoraux automatiques. Les solutions doivent être étudiées avec attention en raison de leurs conséquences civiles et fiscales.
La donation au dernier vivant concerne-t-elle les partenaires de PACS ?
Non. La donation entre époux est réservée aux couples mariés.
L’assurance-vie suffit-elle à protéger le conjoint ?
Elle peut jouer un rôle important, mais elle ne remplace pas l’analyse du régime matrimonial, du logement, des revenus, du testament et des droits des enfants.
Quand faut-il revoir une clause bénéficiaire ?
Après tout changement familial ou patrimonial significatif : mariage, PACS, divorce, naissance, décès d’un bénéficiaire, recomposition familiale ou cession d’entreprise.
Comment protéger le conjoint sans désavantager les enfants ?
Il faut distinguer les besoins de sécurité, de revenu et de logement du conjoint des objectifs de transmission aux enfants. L’équilibre dépend de la nature des actifs et de la composition de la famille.
Quand faut-il commencer cette réflexion ?
Avant une cession, une transmission, un remariage, une donation ou l’acquisition d’un actif important, et chaque fois que la situation familiale évolue.
Sources officielles
La protection de vos proches mérite une stratégie lisible
Un échange confidentiel permet d’identifier les fragilités, de hiérarchiser les décisions et de coordonner les professionnels utiles autour de votre famille.
Cet article présente des principes généraux et ne constitue pas un conseil juridique, fiscal ou financier personnalisé. Chaque situation doit être analysée avec les professionnels compétents. Informations vérifiées en septembre 2026.