Apport-cession · Capital-investissement · Décision patrimoniale
Fonds de remploi 150-0 B ter en 2026 : la méthode pour choisir sans sacrifier sa stratégie patrimoniale
Après la vente d’une entreprise, le dirigeant dispose enfin d’un capital important, mais doit parfois décider rapidement comment en réinvestir une part significative. C’est précisément à ce moment que les propositions de « fonds éligibles » se multiplient.
Pourtant, l’éligibilité fiscale ne garantit ni le capital, ni la liquidité, ni la performance, ni même la cohérence avec les projets personnels du cédant.
- Pour les cessions réalisées depuis le 21 février 2026, le seuil minimal est de 70 %.
- La holding dispose en principe de trois ans à compter de la cession.
- Le remploi peut être réalisé dans certains fonds de capital-investissement.
- Le fonds doit respecter son propre quota réglementaire d’actifs éligibles.
- Le capital peut rester immobilisé dix ans ou davantage.
Attention à la date de la cession
La loi de finances pour 2026 a modifié les conditions du remploi. Pour les cessions de titres apportés réalisées depuis le 21 février 2026, le seuil minimal est passé de 60 % à 70 %, le délai de réinvestissement de deux à trois ans et la durée de conservation des actifs acquis en remploi direct à cinq ans. Le champ des activités éligibles a également été resserré.
Les opérations antérieures au 21 février 2026 peuvent relever des anciennes règles. La date de l’apport, celle de la cession et la chronologie des investissements doivent être contrôlées avant toute décision.
Pour comprendre le dispositif général, consultez notre analyse de la règle 70 %–3 ans–5 ans du réinvestissement après apport-cession.
Qu’est-ce qu’un fonds de remploi ?
L’expression « fonds de remploi » est couramment utilisée par les professionnels, mais elle ne correspond pas à une catégorie juridique autonome.
Elle désigne généralement un fonds de capital-investissement — ou private equity — présenté comme compatible avec les conditions de l’article 150-0 B ter du Code général des impôts.
Le remploi peut notamment être réalisé par la souscription de parts ou d’actions de FCPR, FPCI, SLP, SLPS, SCR ou de certains organismes équivalents établis dans l’Union européenne ou l’Espace économique européen.
Le produit fiscalement admissible n’est pas nécessairement le bon investissement.
Tous les FCPR, FPCI ou SLP ne sont pas automatiquement éligibles. À l’inverse, une présentation commerciale mentionnant le « remploi 150-0 B ter » ne suffit pas à sécuriser l’opération. L’éligibilité dépend de la documentation du fonds, de ses engagements et de la composition effective de son actif.
Ne pas confondre les deux seuils : 70 % et 75 %
70 %
L’obligation de la holding
La holding doit affecter au moins 70 % du produit de cession fiscalement retenu à un ou plusieurs investissements éligibles lorsque l’obligation de remploi s’applique.
75 %
Le quota du fonds
Pour les fonds constitués depuis le 29 décembre 2023, l’actif doit en principe atteindre un quota de 75 % d’investissements répondant aux conditions du dispositif.
Le dirigeant dépend ainsi de deux niveaux de conformité : les obligations respectées par sa holding et celles respectées par le fonds. La documentation et le suivi postérieur à la souscription sont donc aussi importants que le choix initial.
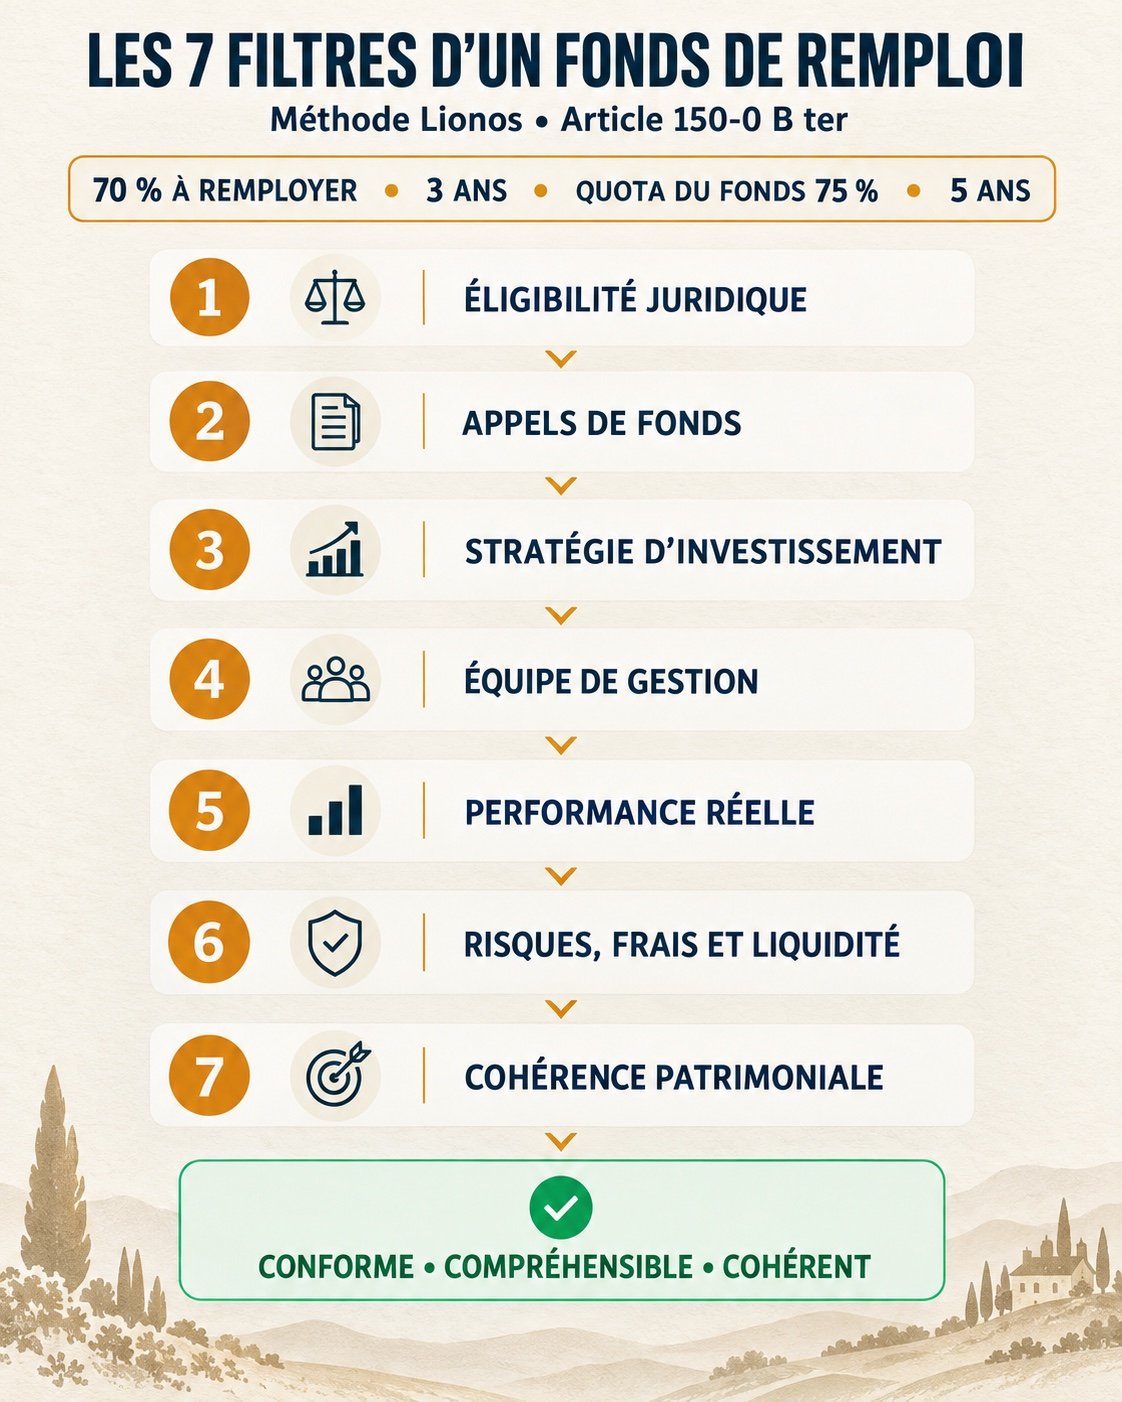
La méthode Lionos des sept filtres
J’analyse chaque fonds de remploi à travers sept filtres successifs. Cette méthode évite de confondre conformité fiscale et pertinence patrimoniale.
Filtre 1
L’éligibilité juridique
Il faut vérifier la forme du fonds, sa date de constitution, la disposition juridique utilisée, le calcul du quota, les engagements de la société de gestion et les attestations remises à la holding.
- Règlement ou statuts
- Bulletin et engagement de souscription
- Documentation fiscale
Filtre 2
Le calendrier des appels de fonds
La holding s’engage généralement avant de verser les capitaux par appels successifs. Il faut connaître les dates, conserver la trésorerie nécessaire et anticiper les conséquences d’un retard de paiement.
Filtre 3
La stratégie réellement financée
Secteurs, géographies, taille des entreprises, stade de développement, endettement et diversification doivent pouvoir être expliqués clairement. Une stratégie incompréhensible ne devient pas pertinente grâce à son traitement fiscal.
Filtre 4
L’équipe de gestion
L’expérience des gérants, la stabilité de l’équipe, les opérations déjà réalisées, leur capacité à gérer les difficultés et leur propre investissement dans le fonds doivent être examinés.
Filtre 5
La performance réellement obtenue
Le TRI mesure un rendement annualisé, le DPI les sommes réellement distribuées et le TVPI les distributions augmentées de la valeur estimée du portefeuille. Ces indicateurs doivent être comparés nets de frais, sur plusieurs millésimes.
Filtre 6
Les risques, les frais et la liquidité
Perte en capital, concentration, endettement, absence de marché secondaire, valorisations estimées et durée du fonds doivent être rapprochés de tous les frais directs et indirects.
Filtre 7
La cohérence patrimoniale
Le fonds doit être replacé parmi les liquidités de la holding, les autres actifs non cotés, le patrimoine personnel, les projets familiaux, les besoins de revenus et les objectifs de transmission. Le dirigeant qui vient de vendre une entreprise reste souvent déjà très exposé au risque entrepreneurial.
La grille de comparaison avant d’investir
Cette grille permet de comparer plusieurs fonds à partir des mêmes critères, plutôt que de se laisser guider par leurs seules présentations commerciales.
| Filtre | Informations à obtenir | Signal d’alerte |
|---|---|---|
| Éligibilité | Note fiscale, règlement, engagement de souscription | Éligibilité seulement affirmée oralement |
| Appels de fonds | Calendrier prévisionnel et conditions d’appel | Calendrier imprécis ou trésorerie insuffisante |
| Stratégie | Secteurs, géographies, taille et nombre de participations | Stratégie difficile à expliquer |
| Équipe | Expérience, stabilité et fonds précédents | Départs fréquents ou expérience insuffisante |
| Performance | TRI, DPI et TVPI nets sur plusieurs millésimes | Résultats reposant surtout sur des valorisations |
| Risques et frais | DIC, règlement et détail des commissions | Frais incomplets ou durée minimisée |
| Cohérence | Bilan patrimonial et calendrier des besoins | Souscription décidée sans vision globale |
Exemple : une cession générant 5 millions d’euros
Prenons une holding qui cède les titres apportés pour un produit fiscalement retenu de 5 millions d’euros. Si la cession entre dans le champ des règles applicables depuis le 21 février 2026, le remploi minimal serait de :
Il ne serait pas nécessairement judicieux de placer ces 3,5 millions d’euros dans un seul fonds. Après analyse, une organisation pourrait éventuellement combiner :
- plusieurs fonds aux stratégies complémentaires ;
- une souscription directe au capital d’une entreprise éligible ;
- une trésorerie suffisante pour répondre aux appels de fonds ;
- une poche plus liquide pour la fraction non soumise au remploi.
Les 1,5 million d’euros non compris dans l’obligation restent la propriété de la holding. Leur utilisation personnelle par le dirigeant constituerait une opération distincte, avec ses propres conséquences juridiques et fiscales.
Cette illustration ne constitue pas une allocation recommandée. Elle montre pourquoi le remploi doit être construit à partir d’un calendrier et d’un bilan global, et pas seulement d’un pourcentage.
Faut-il investir les 70 % dans un seul fonds ?
Non. La holding peut signer un ou plusieurs engagements de souscription. Une diversification peut être recherchée entre sociétés de gestion, stratégies, secteurs, zones géographiques, tailles d’entreprises et calendriers d’investissement.
Cette diversification doit rester maîtrisable. Multiplier les fonds signifie aussi multiplier les appels de capitaux, les documents, les attestations et les opérations à surveiller. Le nombre de fonds n’est pas un objectif en soi : c’est leur complémentarité qui compte.
Les cinq erreurs à éviter
Attendre les derniers mois
L’urgence fiscale réduit le temps de comparaison et augmente le risque d’une souscription mal comprise.
Choisir uniquement l’éligibilité
L’éligibilité peut préserver le report d’imposition. Elle ne protège pas le capital investi.
Confondre les durées
Une conservation fiscale minimale de cinq ans ne garantit pas une sortie après cinq ans.
Comparer les rendements annoncés
Une performance cible doit être étudiée nette de frais et rapprochée du risque et de l’illiquidité.
Arrêter le suivi après la souscription
Appels de fonds, versements, quota réglementaire, conservation et déclarations doivent être suivis pendant toute la durée du dispositif.
Les douze questions à poser avant de souscrire
Questions fréquentes sur les fonds de remploi
Qu’est-ce qu’un fonds de remploi 150-0 B ter ?
Il s’agit d’un fonds de capital-investissement utilisé pour réinvestir une partie du produit de cession dans les conditions de l’article 150-0 B ter. L’expression ne constitue pas une catégorie juridique autonome.
Tous les FCPR et FPCI sont-ils éligibles ?
Non. L’éligibilité dépend notamment de la forme du fonds, de sa documentation, de la composition de son actif et du respect de son quota réglementaire.
Quel montant faut-il réinvestir en 2026 ?
Pour les cessions relevant des règles applicables depuis le 21 février 2026, le seuil minimal est fixé à 70 % du produit de cession fiscalement retenu.
Quel est le délai pour réaliser le remploi ?
La holding dispose en principe de trois ans à compter de la cession. Pour les fonds, les engagements souscrits doivent ensuite être appelés et effectivement versés dans le délai réglementaire de cinq ans.
Peut-on sélectionner plusieurs fonds ?
Oui. Plusieurs engagements peuvent être souscrits, sous réserve que leur ensemble respecte les conditions du dispositif.
Le capital d’un fonds de remploi est-il garanti ?
Non. Le capital-investissement comporte un risque de perte partielle ou totale du capital.
Peut-on récupérer l’argent après cinq ans ?
Pas nécessairement. La durée du fonds peut atteindre dix ans ou davantage et être prolongée si ses participations ne peuvent pas être cédées dans de bonnes conditions.
Que se passe-t-il si les conditions ne sont pas respectées ?
Le report d’imposition peut expirer et la plus-value devenir imposable. Des intérêts de retard peuvent également être calculés depuis la date de l’apport.
Une décision fiscale qui engage la vie patrimoniale du dirigeant
La sélection d’un fonds de remploi n’est pas une formalité à accomplir après la cession. Elle engage une partie importante du capital professionnel pendant de nombreuses années.
Mon rôle consiste à relier les différentes dimensions de cette décision :
- le calendrier juridique de l’apport-cession ;
- la documentation fiscale ;
- la qualité financière des investissements ;
- la trésorerie de la holding ;
- les projets personnels et familiaux ;
- les objectifs de revenus et de transmission.
Cette coordination est réalisée avec les autres conseils du dirigeant : avocat fiscaliste, expert-comptable, notaire et sociétés de gestion.
Le bon fonds n’est pas celui qui promet simplement de préserver un avantage fiscal. C’est celui dont les contraintes, les risques et la stratégie restent cohérents avec la vie que le dirigeant souhaite construire après son entreprise.
Pour prolonger cette réflexion, consultez notre dossier sur l’organisation du patrimoine après la cession d’une entreprise et notre page consacrée à la cession d’entreprise et au patrimoine du dirigeant.
Faire analyser une stratégie de remploi
Lionos Patrimoine accompagne les dirigeants dans l’analyse de leurs fonds de remploi, l’organisation de leur patrimoine post-cession et la coordination de leurs conseils. Les rendez-vous peuvent être organisés à Nîmes, à Paris ou directement dans l’entreprise, partout en France.
Information importante : cet article présente des informations générales à jour au 13 septembre 2026. Il ne constitue ni un conseil juridique ou fiscal, ni une recommandation personnalisée d’investissement. Chaque opération doit être étudiée au regard de sa date, de sa documentation et de la situation du dirigeant.