Familles patrimoniales · Gouvernance · Transmission
Patrimoine familial important : les 7 décisions pour l’organiser et le transmettre
Une famille patrimoniale ne manque généralement ni de biens ni de conseils. Elle manque plus souvent d’une architecture commune permettant d’ordonner ses décisions.
La méthode Lionos articule la protection des personnes, la gouvernance, les investissements et la transmission dans une vision partagée.
Lorsque le patrimoine familial devient difficile à piloter
Tant qu’aucune décision importante ne doit être prise, une famille peut avoir le sentiment que son patrimoine est correctement organisé.
Puis survient un événement : la cession d’une entreprise, le départ à la retraite, une donation, un remariage, la perte d’autonomie d’un parent ou l’arrivée d’une nouvelle génération.
Qui doit détenir les actifs ? Qui percevra les revenus ? Qui pourra décider ? Faut-il conserver les immeubles familiaux ? Comment aider un enfant sans léser les autres ? Comment transmettre sans fragiliser financièrement les parents ?
Un patrimoine familial durable n’est pas seulement un ensemble d’actifs. C’est une organisation capable de protéger les personnes et de guider les décisions de plusieurs générations.
Qu’est-ce qu’une famille patrimoniale ?
Il n’existe pas de montant à partir duquel une famille deviendrait automatiquement « patrimoniale ».
Cette notion concerne surtout les familles dont le patrimoine réunit plusieurs formes de richesse et plusieurs générations :
- un patrimoine immobilier important ;
- un portefeuille financier diversifié ;
- une entreprise familiale ou un produit de cession ;
- des sociétés civiles et holdings ;
- des actifs professionnels et privés imbriqués ;
- des enfants issus de différentes unions ;
- des actifs situés dans plusieurs pays ;
- des enjeux de protection, de gouvernance et de transmission.
La complexité ne provient donc pas uniquement de la valeur du patrimoine. Elle naît des relations entre les personnes, les sociétés, les actifs, les revenus et le temps.
Pour une vision générale de ces enjeux, consultez notre page consacrée à l’accompagnement des familles patrimoniales.
Pourquoi une accumulation de solutions ne constitue-t-elle pas une stratégie ?
Une famille peut disposer d’une société civile, de plusieurs contrats d’assurance-vie, d’un portefeuille financier, d’immeubles et de dispositions testamentaires sans disposer d’une véritable stratégie familiale.
Chaque outil peut avoir été pertinent au moment de sa mise en place. Pourtant, leur accumulation finit parfois par produire une organisation illisible.
Le notaire sécurise les actes. L’avocat intervient sur les questions juridiques. L’expert-comptable suit les sociétés. Les partenaires financiers gèrent les investissements. Tous remplissent une fonction essentielle.
Mais une question demeure : qui vérifie que toutes leurs recommandations servent la même trajectoire familiale ?
C’est ici que l’ingénierie patrimoniale prend tout son sens. Elle ne remplace aucun de ces professionnels. Elle construit la vision d’ensemble, définit l’ordre des décisions et coordonne leur mise en œuvre.
La méthode Lionos des sept décisions patrimoniales
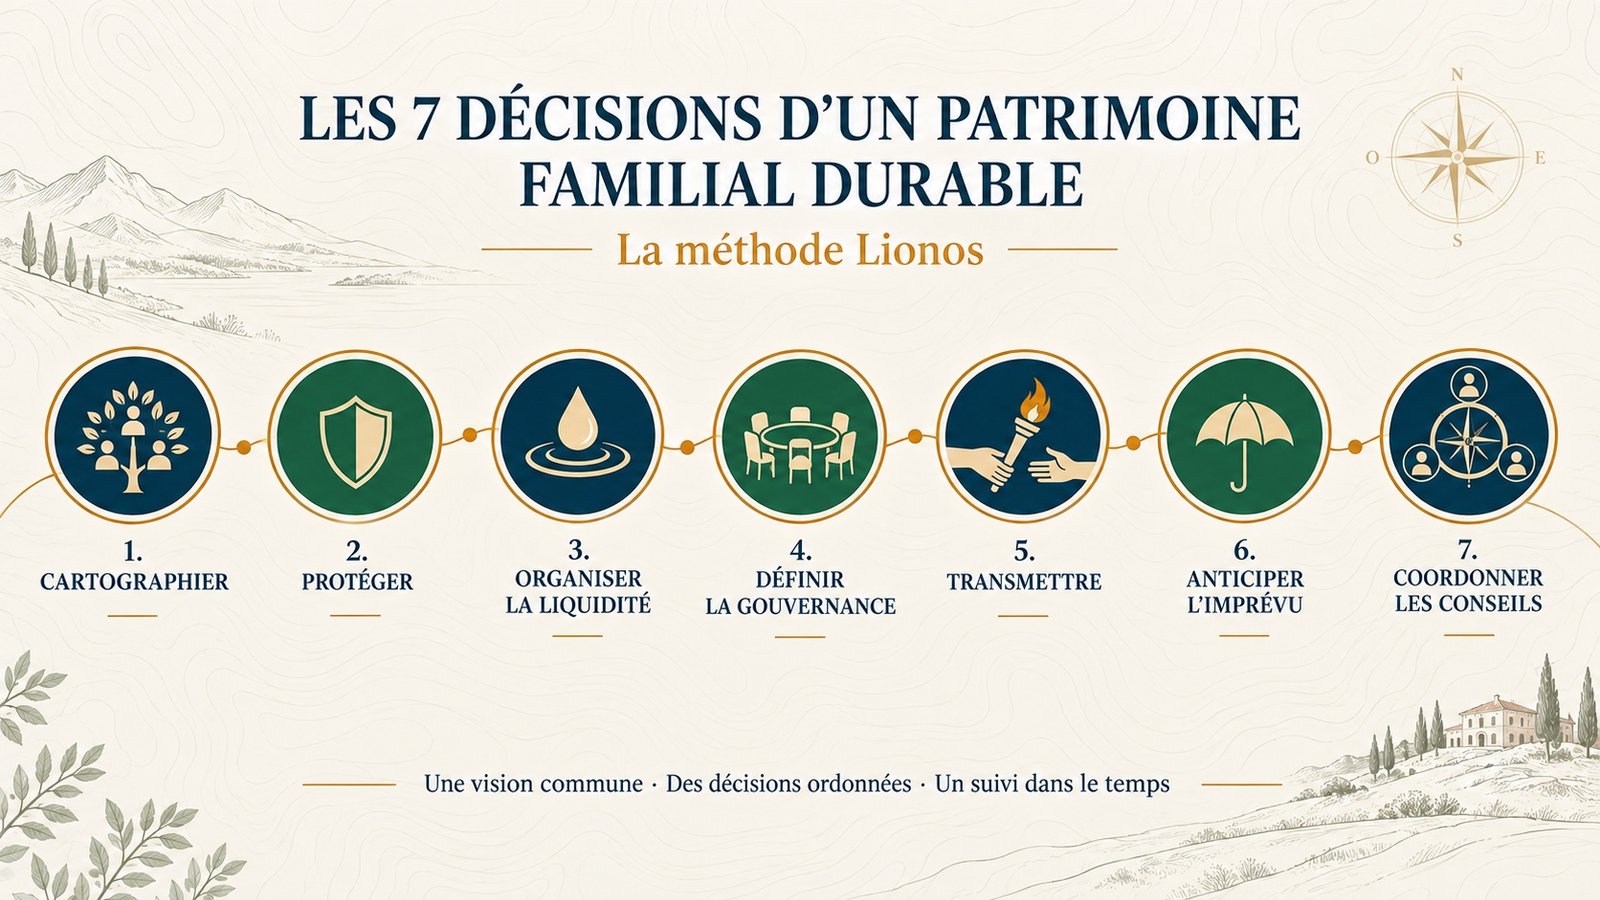
1. Cartographier ce que la famille possède réellement
Avant de parler de placements, de donation ou de fiscalité, il faut rendre le patrimoine compréhensible.
La cartographie patrimoniale recense les actifs immobiliers, les participations dans des entreprises, les liquidités et placements financiers, les contrats d’assurance-vie et de capitalisation, les sociétés civiles et holdings, les emprunts et garanties, les donations déjà réalisées, les régimes matrimoniaux, les clauses bénéficiaires ainsi que les revenus et besoins futurs de chaque génération.
Elle doit aussi faire apparaître les relations entre les personnes et les actifs. Qui détient quoi ? Qui dispose des pouvoirs de décision ? Qui perçoit les revenus ? Quels biens sont liquides, endettés ou difficiles à partager ?
Cette première étape révèle souvent des concentrations de risques, des incohérences entre les actes et des dépendances jusque-là invisibles.
Un patrimoine que seule une personne comprend est déjà un patrimoine vulnérable.
2. Protéger les personnes avant d’optimiser les actifs
La recherche de performance ou d’optimisation fiscale ne doit jamais précéder la protection de la famille.
Pour examiner concrètement le logement, les revenus, l’incapacité et la transmission, consultez notre dossier : comment protéger son conjoint et ses proches.
Il faut notamment étudier les conséquences du décès de l’un des conjoints, la protection du survivant, le maintien de son logement et de ses revenus, la situation des enfants mineurs ou vulnérables, les effets du régime matrimonial et les pouvoirs disponibles en cas d’incapacité.
Le mandat de protection future permet, par exemple, de désigner à l’avance une ou plusieurs personnes chargées de représenter le mandant lorsqu’il ne sera plus en mesure de gérer seul ses intérêts. Il peut concerner la personne, son patrimoine ou les deux. Son contenu doit être construit avec le professionnel du droit compétent.
La bonne question n’est donc pas seulement : « À qui reviendront les biens ? » Il faut également se demander : « Qui pourra agir, administrer et décider si la personne qui organise aujourd’hui le patrimoine ne peut plus le faire demain ? »
3. Organiser les liquidités selon le calendrier familial
Un patrimoine important peut être riche sur le papier et manquer de liquidités. Une entreprise non cotée, des immeubles, du private equity ou des actifs familiaux peuvent représenter une valeur élevée sans permettre de financer rapidement une dépense.
Je recommande d’organiser le patrimoine autour de trois horizons :
- La sécurité immédiate : dépenses imprévues et besoins courants.
- Les projets à moyen terme : acquisitions, études, donations ou retraite.
- Le capital de long terme : actifs susceptibles d’être conservés pendant plusieurs années ou transmis.
Cette organisation protège la famille contre les ventes précipitées. La diversification ne consiste pas à multiplier indistinctement les produits. Elle consiste à répartir les risques en fonction des projets réels de la famille.
4. Définir une gouvernance patrimoniale familiale
La gouvernance familiale n’est pas réservée aux familles milliardaires. Elle devient utile dès que plusieurs personnes détiennent, gèrent ou sont appelées à recevoir des actifs communs.
Il faut clarifier les décisions qui doivent rester individuelles, celles qui nécessitent une concertation, les informations communiquées aux enfants, les conditions de conservation ou de vente d’un actif, la place des conjoints et les modalités de sortie d’un membre de la famille.
Une charte familiale peut formaliser une vision commune, des valeurs et des règles de dialogue. Elle ne remplace pas les statuts, les pactes d’associés, les donations ou les testaments. Les engagements qui doivent avoir une portée juridique doivent être traduits dans les actes appropriés.
Je conseille également d’organiser une réunion patrimoniale périodique autour d’un tableau de bord consolidé : actifs, engagements, revenus, risques, décisions prises et opérations à venir.
Le but n’est pas de bureaucratiser la famille. Il est d’éviter que sa première véritable réunion patrimoniale se déroule dans l’urgence d’une succession ou d’un conflit.
5. Transmettre selon les personnes, pas uniquement selon les valeurs
L’égalité arithmétique ne garantit pas toujours l’équité familiale.
Un enfant impliqué dans l’entreprise peut avoir vocation à recevoir des titres. Un autre préférera des actifs financiers ou immobiliers. Un troisième pourra avoir besoin de revenus réguliers ou d’une protection particulière.
Chaque actif possède ses propres caractéristiques : sa valeur, sa liquidité, son potentiel de revenus, son niveau de risque, sa fiscalité, ses contraintes de gestion et les pouvoirs qu’il procure.
La donation-partage peut permettre de transmettre et de répartir de son vivant tout ou partie du patrimoine entre les héritiers présomptifs. Les bénéficiaires deviennent propriétaires des biens donnés et l’intervention du notaire est nécessaire.
La transmission doit préserver suffisamment de revenus, de liquidités et de pouvoirs pour la génération qui donne. Transmettre trop tôt ou sans mesurer les conséquences peut fragiliser ceux que la stratégie devait protéger.
6. Anticiper l’incapacité, le décès et la continuité de gestion
Préparer la transmission ne signifie pas seulement déterminer qui recevra les biens. Il faut également prévoir la continuité de leur administration.
Cette question devient majeure lorsque le patrimoine comprend une entreprise, plusieurs sociétés, des immeubles nécessitant une gestion active, des actifs internationaux, des participations non cotées ou un héritier mineur ou vulnérable.
Sous certaines conditions, le mandat à effet posthume permet de confier temporairement l’administration de tout ou partie d’une succession à une personne désignée lorsque l’intérêt sérieux et légitime d’un héritier ou du patrimoine le justifie. Il doit être préparé avec un notaire.
Les procurations, mandats, clauses statutaires et dispositions successorales doivent être examinés ensemble. Une organisation efficace du vivant de son fondateur peut se retrouver paralysée si aucun dispositif de continuité n’a été prévu.
7. Coordonner les conseils et suivre la stratégie dans le temps
La dernière décision est souvent la plus négligée : désigner le pilote de la stratégie.
Une famille patrimoniale peut être accompagnée par plusieurs professionnels sans que personne ne dispose d’une vision complète des objectifs, des actifs et du calendrier.
La valeur de l’accompagnement ne réside pas seulement dans une recommandation initiale. Elle se mesure à la capacité de faire aboutir les décisions, de conserver leur cohérence et de les adapter aux changements de la famille.
Cas pratique : une famille, trois enfants et des attentes différentes
Prenons un exemple fictif. Un couple proche de la retraite détient une entreprise familiale, plusieurs immeubles et un portefeuille financier. Il a trois enfants.
L’aînée travaille dans l’entreprise et envisage d’en prendre la direction. Le deuxième ne souhaite pas participer à son exploitation, mais veut rester associé. La troisième vit à l’étranger et préfère recevoir des actifs faciles à gérer.
Une approche limitée à la fiscalité ne répondrait pas aux questions fondamentales : qui pourra réellement diriger ? Un enfant non opérationnel pourra-t-il bloquer les décisions ? Les actifs attribués à chacun correspondent-ils à sa situation ? Les parents conserveront-ils des revenus et des pouvoirs suffisants ?
La stratégie doit d’abord distinguer trois dimensions : la propriété, les revenus et le pouvoir. Elle peut ensuite articuler une transmission progressive, une valorisation indépendante, des règles de gouvernance, une poche de liquidité et des mécanismes de protection.
La solution pertinente n’est pas nécessairement la plus sophistiquée. C’est celle que chaque membre de la famille comprend et que les professionnels peuvent mettre en œuvre sans contradiction.
Stratégie patrimoniale, Family Office et Family Business Office
Stratégie patrimoniale familiale
Elle réalise le diagnostic, éclaire une décision structurante et construit une feuille de route : transmission, protection du conjoint, allocation des actifs ou réorganisation des sociétés.
Family Office
Il apporte un pilotage récurrent : vision consolidée, suivi des investissements, coordination des conseils, gouvernance, reporting et accompagnement des générations. Découvrez notre Family Office.
Family Business Office
Lorsque l’entreprise reste au cœur du patrimoine, il coordonne gouvernance, actionnariat, revenus familiaux, actifs privés et relève. Découvrez le Family Business Office.
Une famille peut évoluer progressivement d’un accompagnement patrimonial vers un Family Office ou un Family Business Office à mesure que ses besoins deviennent plus complexes.
Quand faut-il réaliser un audit patrimonial familial ?
- lors d’une cession ou d’une transmission d’entreprise ;
- avant une donation importante ;
- à l’approche de la retraite ;
- après un remariage ou une recomposition familiale ;
- lors de l’entrée d’une nouvelle génération au capital ;
- à l’apparition d’un désaccord familial ;
- en présence d’une forte concentration immobilière ;
- lorsque plusieurs sociétés se sont accumulées ;
- lorsqu’un enfant s’installe à l’étranger ;
- face à la perte d’autonomie d’un membre de la famille.
Il n’est pas nécessaire d’attendre une crise. Le meilleur moment pour organiser un patrimoine familial reste celui où la famille dispose encore du temps et de la liberté nécessaires pour choisir.
Ma méthode d’accompagnement
Cartographier
Rendre lisibles les personnes, les actifs, les sociétés, les flux, les engagements et les pouvoirs.
Écouter
Recueillir les besoins des parents, du conjoint et des différentes générations sans présumer de leurs attentes.
Prioriser
Distinguer les urgences, les décisions structurantes et les opérations pouvant être préparées progressivement.
Comparer
Construire plusieurs scénarios et mesurer leurs conséquences juridiques, fiscales, financières et familiales.
Coordonner
Organiser la mise en œuvre avec le notaire, l’avocat, l’expert-comptable et les partenaires financiers.
Suivre
Actualiser la feuille de route au rythme des projets, des personnes, des actifs et de la réglementation.
Pourquoi confier cette coordination à Lionos Patrimoine ?
Mon rôle consiste à rendre lisible ce qui est devenu complexe.
Je ne me substitue ni au notaire, ni à l’avocat, ni à l’expert-comptable. Je construis avec eux une trajectoire commune, en partant de la famille avant de sélectionner les outils.
Chaque accompagnement doit aboutir à une cartographie compréhensible, des risques hiérarchisés, plusieurs scénarios comparés, une feuille de route datée, une répartition claire des missions et un suivi périodique des décisions.
Lionos Patrimoine accompagne les familles depuis Nîmes, reçoit également à Paris et intervient partout en France. Les rencontres peuvent être organisées au domicile de la famille, dans ses entreprises ou aux côtés de ses conseils.
Cette proximité est essentielle. Les décisions patrimoniales les plus importantes ne concernent jamais uniquement des chiffres. Elles touchent aux liens entre les personnes, à leur sécurité et à ce qu’une génération souhaite transmettre à la suivante.
Questions fréquentes sur l’organisation d’un patrimoine familial
À partir de quel montant parle-t-on de famille patrimoniale ?
Il n’existe pas de seuil réglementaire. La complexité dépend de la nature des actifs, du nombre de personnes concernées, des structures de détention et des enjeux de transmission.
Quelle différence entre gestion de patrimoine et ingénierie patrimoniale familiale ?
La gestion de patrimoine peut se concentrer sur les investissements. L’ingénierie patrimoniale familiale coordonne également les dimensions juridiques, fiscales, matrimoniales, successorales et humaines.
Une charte familiale est-elle juridiquement contraignante ?
Elle exprime principalement une vision et des règles communes. Les dispositions nécessitant une force juridique doivent être reprises dans des statuts, pactes, donations, mandats ou testaments adaptés.
Comment éviter les conflits entre héritiers ?
L’anticipation, une information adaptée, une valorisation objective des actifs et la définition préalable des règles de décision réduisent les risques de conflit.
Faut-il transmettre les mêmes biens à chaque enfant ?
Pas nécessairement. L’équité peut reposer sur des actifs différents, à condition d’en mesurer la valeur, la liquidité, les risques et les pouvoirs associés.
Comment protéger le conjoint tout en transmettant aux enfants ?
La réponse dépend notamment du régime matrimonial, de la composition familiale et des besoins du conjoint. Plusieurs outils peuvent être coordonnés avec le notaire après une analyse personnalisée.
Quand faut-il parler du patrimoine aux enfants ?
L’information peut être progressive. Elle doit tenir compte de leur âge, de leur maturité et des responsabilités qu’ils seront appelés à exercer.
À quelle fréquence faut-il revoir la stratégie familiale ?
Un suivi annuel permet de contrôler les décisions en cours. Une révision approfondie est recommandée après tout changement familial, professionnel, fiscal ou juridique important.
Le Family Office est-il réservé aux patrimoines très élevés ?
Il répond surtout à un niveau de complexité et à un besoin de pilotage récurrent. La valeur du patrimoine constitue un critère, mais elle n’est pas le seul.
Organiser aujourd’hui ce que la famille devra décider demain
Un patrimoine familial durable doit protéger les personnes, financer leurs projets, traverser les imprévus et transmettre une responsabilité autant qu’un capital.
Lionos Patrimoine peut réaliser un audit global, construire plusieurs scénarios et coordonner leur mise en œuvre avec les conseils de votre famille.
Cet article présente des principes généraux. Chaque stratégie doit être étudiée selon la composition familiale, la nature des actifs et les objectifs des personnes concernées. Les actes juridiques et fiscaux doivent être établis ou validés par les professionnels compétents.