NEWSLETTER
PATRIMOINE & STRATÉGIE — NOVEMBRE 2026
Transmission familiale, marchés et acquisition d’entreprise
SOMMAIRE
I. ÉCLAIRAGE PATRIMONIAL
Dons familiaux pour le logement
31 décembre 2026 ou prolongation jusqu’en 2030 ?
Novembre 2026 | Transmission familiale
Vous souhaitez aider vos enfants à se loger tout en préparant votre transmission ? L’article 790 A bis du CGI permet certains dons d’argent exonérés de droits de donation, sous conditions.
Le dispositif sera-t-il prolongé après le 31 décembre 2026 ?
L’échéance actuelle reste le 31 décembre 2026. Dans le projet de loi de finances pour 2027, les députés ont voté une prolongation jusqu’à fin 2030. Cette prolongation reste en cours d’examen et n’est pas définitivement adoptée.
Qui peut bénéficier de ces dons familiaux ?
Vos enfants, petits-enfants et arrière-petits-enfants peuvent en bénéficier, sans condition d’âge. Sans descendants, vous pouvez donner aux enfants de vos frères et sœurs.
Combien peut-on transmettre sans droits de donation ?
Le plafond atteint 100 000 € par donateur pour un même bénéficiaire. Celui-ci peut recevoir jusqu’à 300 000 € au total, tous donateurs confondus. Exemple : 100 000 € de chaque parent et 100 000 € d’un grand-parent. Ces plafonds ne se renouvellent pas chaque année.
Quels projets immobiliers sont éligibles ?
L’argent doit financer directement l’achat d’un logement neuf ou en vente en l’état futur d’achèvement, appelée VEFA. Le logement doit devenir la résidence principale du bénéficiaire ou de son locataire.
Certains travaux énergétiques sont aussi concernés, dans la résidence principale dont le bénéficiaire est propriétaire. Ils doivent être éligibles à MaPrimeRénov’, sans cumul avec cette aide pour les mêmes dépenses. La construction par le bénéficiaire et l’apport à une SCI sont exclus.
Quels délais et engagements faut-il respecter ?
Les fonds doivent être affectés avant le dernier jour du sixième mois suivant leur versement. Pour l’achat, l’acte authentique doit être signé dans ce délai. Une réservation en VEFA ne suffit pas.
L’affectation à la résidence principale doit durer cinq ans. Ce délai commence à l’acquisition, à l’achèvement du logement ou des travaux, selon le projet. La location à un membre du foyer fiscal du bénéficiaire est exclue.
Peut-on cumuler cette exonération avec les abattements habituels ?
Oui, sous réserve de leurs conditions et des montants encore disponibles. L’abattement de 100 000 € par parent et par enfant peut notamment s’ajouter. Le don familial d’argent de 31 865 € peut aussi compléter le dispositif, sous ses conditions propres.
À retenir : contactez Lionos Patrimoine pour connaître les conditions détaillées et vérifier l’éligibilité de votre projet. Nous vous aidons à organiser cette transmission selon votre situation familiale et patrimoniale.
Vous souhaitez faire le point sur votre situation ?
Lionos Patrimoine peut réaliser un bilan patrimonial ou vous proposer un rendez-vous d’information.
II. REGARDS SUR LES MARCHÉS
Octobre 2026 : les taux restent sous tension, les résultats d’entreprises à l’épreuve des attentes
OCTOBRE EN UNE PHRASE —
Entre inflation persistante, pétrole élevé et premières publications trimestrielles, les marchés cherchent à savoir si la croissance des bénéfices peut compenser un coût de l’argent durablement plus élevé.
Taux d’intérêt : la pression reste forte, avec une vigilance particulière sur la France
Après le choc de septembre, les taux restent un enjeu majeur. En France, le rendement à dix ans a franchi 5 % en séance le 21 octobre et reste proche de ce seuil en fin de mois. Les discussions budgétaires et la trajectoire de la dette entretiennent une prime de risque sur les emprunts français.
Aux États-Unis, le mouvement s’est inversé sur le mois : le rendement du Treasury à dix ans termine autour de 4,93 %, contre environ 5,3 % fin septembre. La baisse des actions technologiques a favorisé les achats d’obligations américaines en fin de période. Il faut donc distinguer le niveau encore élevé des taux de leur évolution mensuelle.
Inflation et pétrole : une désinflation encore contrariée
Les statistiques publiées en octobre confirment que le retour à une inflation de 2 % reste difficile. Aux États-Unis, les prix à la consommation ont augmenté de 3,7 % sur un an en septembre, après 3,4 % en août. Dans la zone euro, l’estimation initiale de septembre faisait ressortir une inflation de 3,8 %, contre 3,2 % en août, principalement sous l’effet de l’énergie.
Le pétrole demeure une variable déterminante. Le Brent a clôturé à près de 118 dollars le 30 octobre, malgré un repli lié aux espoirs de discussions au Moyen-Orient. Ces niveaux entretiennent la pression sur les coûts des entreprises et le pouvoir d’achat des ménages. Ils compliquent également la tâche des banques centrales : une énergie plus chère peut freiner l’activité tout en alimentant l’inflation.
Actions : entre soutien de l’IA et sensibilité aux taux
Les séances d’octobre ont illustré cette hésitation. La hausse du pétrole a pesé sur Wall Street.
D’un autre côté, les investisseurs continuent d’accorder une place importante à la technologie, tout en attendant des preuves de la rentabilité des investissements engagés.
Résultats du troisième trimestre : des situations contrastées en Europe et aux États-Unis
Les publications du troisième trimestre ont révélé des écarts entre secteurs : les grandes banques ont publié d’excellents résultats tandis que la technologie américaine a souffert des doutes sur la rentabilité des investissements dans l’IA (le Nasdaq a reculé de plus de 5 % sur le mois).
En Europe, la santé et l’énergie ont apporté du soutien, tandis que le luxe reste confronté à une demande chinoise moins dynamique.
Le regard Lionos Patrimoine
Octobre rappelle qu’un thème porteur ne protège pas de toutes les déceptions boursières. L’intelligence artificielle continue de soutenir l’activité de nombreuses entreprises, mais les marchés demandent davantage de visibilité sur les revenus, les marges et la trésorerie que ces investissements permettront de dégager.
Dans les portefeuilles, nous privilégions une allocation construite par horizons et par objectifs. Sur les obligations, le niveau des rendements mérite l’attention, avec une vigilance sur les signatures et la sensibilité aux taux. Sur les actions, la solidité financière et le prix payé restent déterminants. Diversifier les secteurs et les zones géographiques permet de limiter la dépendance à quelques grandes capitalisations.
Le projet d’introduction en Bourse d’Anthropic s’inscrit directement dans cette réflexion. Le créateur de Claude a déposé son document d’enregistrement public le 26 octobre et vise le Nasdaq.
Notre avis : ce dossier offrira un test de l’appétit des investisseurs pour l’IA après les secousses de fin octobre. Anthropic affiche 16,3 milliards de dollars de chiffre d’affaires au premier semestre 2026, mais encore une lourde perte d’exploitation. Nous regarderons la valorisation proposée, les besoins de financement et la capacité à construire une rentabilité durable. Une croissance spectaculaire ne suffit pas, à elle seule, à rendre un investissement attractif à n’importe quel prix.
Au 30 octobre 2026
Vous souhaitez faire le point sur votre situation ?
Lionos Patrimoine peut réaliser un bilan patrimonial ou vous proposer un rendez-vous d’information.
III. DOSSIER STRATÉGIQUE
ACQUISITION D’ENTREPRISE
Jusqu’où engager son patrimoine ?
Une acquisition peut être finançable tout en fragilisant le repreneur. Apport, dette, garanties et revenus futurs doivent être examinés ensemble. L’ingénieur patrimonial relie ces décisions au patrimoine du dirigeant et aux besoins de sa famille.
Le financement est envisageable. Les perspectives de l’entreprise sont encourageantes. Le prix semble cohérent.
Pourtant, plusieurs questions restent ouvertes. Combien d’épargne restera disponible après l’achat ? Quelle rémunération l’entreprise pourra-t-elle verser ? Quels biens seront engagés en garantie ? Que se passera-t-il si l’activité ralentit ?
Une reprise engage souvent plusieurs années de revenus et une part importante du patrimoine familial. Ces décisions méritent donc autant d’attention que la rentabilité de la cible.
L’ingénieur patrimonial apporte cette lecture globale. Chaque professionnel intervient dans son domaine : juridique pour l’avocat, comptable pour l’expert-comptable, financier pour la banque. L’ingénieur patrimonial relie ces analyses pour apprécier leurs conséquences sur le patrimoine du dirigeant et l’équilibre familial.
1. FIXER SES LIMITES AVANT DE NÉGOCIER
La première question concerne le montant que le repreneur peut investir sans déséquilibrer sa situation personnelle.
Toute l’épargne disponible n’est pas nécessairement mobilisable. Certains placements préparent la retraite. D’autres financent les études des enfants ou un projet immobilier. Leur mobilisation peut aussi entraîner une fiscalité ou intervenir à un moment défavorable.
Le bilan patrimonial permet de distinguer l’apport envisageable des ressources à conserver. Cette réserve dépend des charges familiales, des autres revenus et des projets à venir.
Il faut ensuite déterminer le revenu nécessaire au foyer. Ce besoin doit être intégré aux prévisions de l’entreprise dès le départ.
Compter sur des dividendes réguliers pour couvrir des dépenses incompressibles peut fragiliser le budget familial. Leur versement dépend des résultats, de la trésorerie et des décisions de distribution.
Après la reprise, le dirigeant peut concentrer son salaire, son investissement et ses garanties autour de la même entreprise. Conserver des ressources extérieures lui laisse davantage de latitude face aux imprévus.
Les garanties personnelles doivent aussi être analysées. Leur montant, leur durée et les biens concernés peuvent modifier sensiblement l’exposition du repreneur. Les conséquences pour le couple dépendent notamment du régime matrimonial et des engagements signés ; elles doivent être examinées avec le conseil juridique.
2. MESURER LE COÛT ET LES RISQUES DE L’ACQUISITION
Le prix de vente constitue seulement une partie du besoin financier.
Les honoraires, les droits d’enregistrement et les frais de financement s’ajoutent à l’acquisition. Des investissements peuvent aussi être nécessaires rapidement. L’entreprise doit conserver une trésorerie adaptée à son activité.
Le périmètre acheté compte également. Une acquisition de titres expose économiquement le repreneur à l’historique et aux engagements de la société.
Les audits permettent d’identifier les risques et d’éclairer la négociation. La garantie d’actif et de passif organise certaines indemnisations, selon les clauses convenues.
Ces travaux relèvent des spécialistes compétents. L’ingénieur patrimonial en examine les conséquences pour le repreneur : besoins supplémentaires, exposition personnelle et cohérence du financement.
Les garanties bancaires demandent la même attention. Une caution personnelle peut engager le patrimoine au-delà de l’apport initial.
Son montant, sa durée et ses conditions doivent être compris avant signature. Les conséquences pour le conjoint nécessitent également une analyse juridique adaptée.
3. CHOISIR UNE DETTE QUE L’ENTREPRISE POURRA SUPPORTER
L’apport et l’emprunt doivent être arbitrés ensemble.
Un apport élevé réduit la dette, mais peut absorber les réserves personnelles. Un apport plus faible préserve l’épargne, tout en augmentant les remboursements.
La holding de reprise peut porter l’emprunt destiné à l’achat des titres. Elle le rembourse notamment grâce aux dividendes de l’entreprise acquise.
Ce montage dépend des ressources que l’entreprise peut réellement distribuer. Elle doit d’abord financer son exploitation, ses investissements et ses propres engagements.
Le bénéfice comptable ne suffit donc pas à mesurer la capacité de remboursement.
Une hausse des stocks ou des retards clients peuvent immobiliser de la trésorerie. Un équipement à remplacer peut réduire les distributions possibles.
Le financement doit être testé avec des hypothèses moins favorables. L’entreprise peut-elle supporter une baisse d’activité ? Le dirigeant peut-il conserver sa rémunération ? La holding peut-elle encore rembourser ?
Ces simulations éclairent le choix du prix, de l’apport et du calendrier de remboursement. Elles permettent aussi d’étudier l’entrée d’un associé.
L’intérêt fiscal du montage s’apprécie dans ce cadre. Il ne compense pas une dette trop lourde.
4. CAS PRATIQUE — L’ENTREPRISE PEUT-ELLE FINANCER LA REPRISE SANS FRAGILISER LE FOYER ?
Exemple fictif, fondé sur des hypothèses simplifiées.
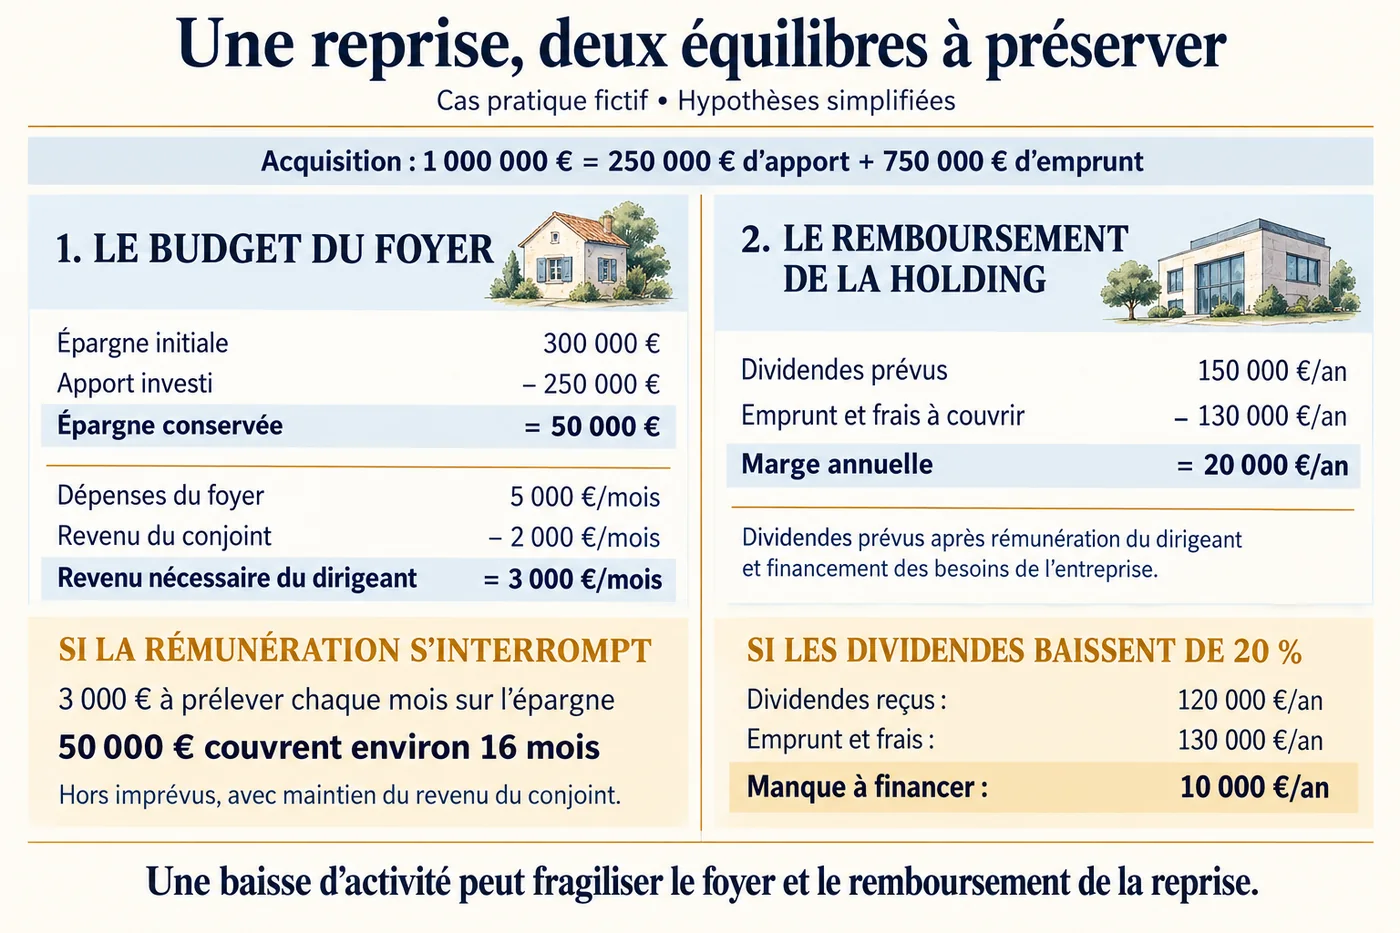
Un dirigeant souhaite racheter une entreprise pour 1 million d’euros, frais inclus. Il dispose de 300 000 euros d’épargne.
Pour financer l’achat, il apporte 250 000 euros. Une holding emprunte les 750 000 euros restants et acquiert l’entreprise.
Premier point à examiner : les ressources du foyer
Après son apport, le dirigeant conserve 50 000 euros d’épargne personnelle.
Son foyer dépense 5 000 euros par mois. Son conjoint gagne 2 000 euros nets mensuels. Le dirigeant doit donc percevoir 3 000 euros nets par mois pour équilibrer le budget familial.
Si l’entreprise ne peut plus lui verser cette rémunération, le foyer devra prélever 3 000 euros par mois sur son épargne. Les 50 000 euros couvriraient alors environ seize mois, hors dépenses imprévues.
Deuxième point : le remboursement de l’emprunt
La holding doit consacrer 130 000 euros par an au remboursement de l’emprunt et aux frais associés.
Pour couvrir ces échéances, la holding prévoit de recevoir 150 000 euros de dividendes annuels de l’entreprise rachetée. Ce montant serait disponible après la rémunération du dirigeant et le financement des besoins de fonctionnement et d’investissement de l’entreprise.
Il resterait donc 20 000 euros par an dans la holding, après paiement de ses charges.
Mais si les dividendes baissent de 20 %, la holding ne recevra plus que 120 000 euros. Il lui manquera 10 000 euros pour payer ses échéances et ses frais.
Ce que révèle l’analyse patrimoniale :
Une baisse d’activité peut créer deux difficultés simultanées : réduire la rémunération du dirigeant et limiter les dividendes destinés au remboursement.
Le dirigeant pourrait alors devoir utiliser son épargne pour vivre, tout en étant sollicité pour soutenir le financement de l’acquisition.
Avant de signer, l’ingénieur patrimonial examine cette double exposition avec les autres conseils. L’analyse peut conduire à revoir le prix, le financement ou l’entrée d’un associé.
5. PROTÉGER LES PERSONNES ET LA CONTINUITÉ DE L’ACTIVITÉ
L’acquisition peut modifier le statut social du dirigeant et ses garanties. Sa protection doit être réexaminée avant la reprise.
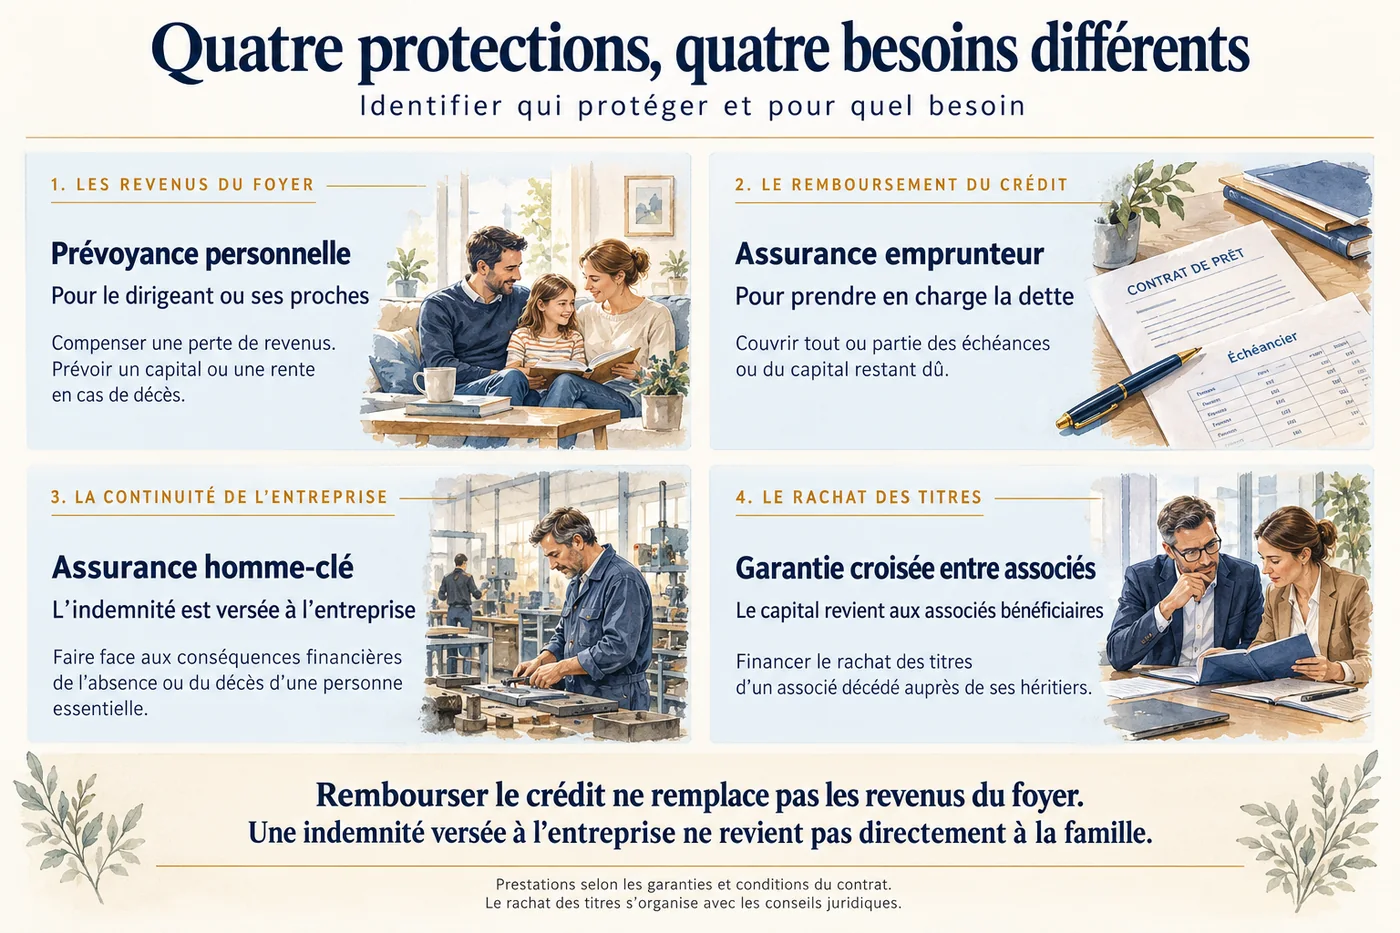
Un arrêt de travail, une invalidité ou un décès peut fragiliser les revenus du foyer, le remboursement de l’emprunt et le fonctionnement de l’entreprise. Chaque protection doit répondre à une conséquence précise.
Maintenir les ressources du foyer. La prévoyance personnelle peut compenser une perte de revenus du dirigeant. En cas de décès, elle peut prévoir un capital ou une rente pour ses proches.
Prendre en charge le crédit. L’assurance emprunteur peut couvrir les échéances ou le capital restant dû, selon l’événement et les garanties souscrites.
Aider l’entreprise à poursuivre son activité. L’assurance homme-clé indemnise l’entreprise lorsqu’une personne essentielle devient indisponible ou décède, selon les conditions du contrat.
Permettre aux associés de racheter les titres. Au décès d’un associé, ses titres entrent dans sa succession. Une garantie croisée peut financer leur rachat par les associés survivants. Ce rachat doit être organisé avec les conseils juridiques, dans le respect des statuts et des droits des héritiers.
Ces protections se complètent. Une assurance qui rembourse l’emprunt ne finance pas les dépenses du foyer. Une indemnité versée à l’entreprise ne revient pas directement à la famille.
L’ingénieur patrimonial examine donc qui doit être protégé, pour quel montant et pendant combien de temps. Il vérifie aussi les limites des contrats : exclusions, délais et conditions d’indemnisation.
Avec les conseils juridiques, l’ingénieur patrimonial aide aussi à anticiper les décisions en cas d’indisponibilité du dirigeant. Qui assurera la direction ? Qui pourra exercer les droits de vote attachés à ses titres ?
6. APRÈS LE RACHAT D’ENTREPRISE, ORGANISER LE PATRIMOINE DU DIRIGEANT
Après une acquisition d’entreprise, le dirigeant doit organiser ses revenus, reconstituer son épargne et préparer l’avenir. Chaque décision doit tenir compte des ressources de l’entreprise et des besoins familiaux.
Adapter la rémunération du dirigeant et reconstituer son épargne
Quelle rémunération l’entreprise peut-elle verser durablement ? Quel revenu faut-il au dirigeant pour couvrir les dépenses du foyer ?
L’arbitrage entre rémunération et dividendes doit intégrer la fiscalité, la protection sociale et les droits à la retraite.
Après le rachat, une part importante du patrimoine peut être concentrée dans les titres de l’entreprise. Leur valeur ne constitue pas une épargne immédiatement disponible.
Reconstituer progressivement une épargne personnelle permet de financer les imprévus et les projets familiaux. Cette diversification réduit aussi la dépendance financière du dirigeant à son entreprise.
Choisir le mode de détention de l’immobilier professionnel
Lorsque le rachat comprend les locaux professionnels, leur détention doit être étudiée avant l’acquisition. Cette réflexion s’applique également à un achat immobilier ultérieur.
Les murs peuvent appartenir à la société d’exploitation, au dirigeant personnellement ou à une société civile immobilière, appelée SCI. Dans ces deux derniers cas, les locaux peuvent être loués à l’entreprise.
Ce choix influence le financement, la fiscalité des loyers, les conséquences d’une revente et la transmission du patrimoine immobilier.
Il doit aussi correspondre aux projets futurs. Le dirigeant souhaite-t-il conserver les murs après avoir vendu l’entreprise ? En percevoir les loyers pendant sa retraite ? Les transmettre séparément à ses enfants ?
Séparer l’immobilier de l’activité peut faciliter ces projets. La protection reste toutefois à apprécier selon les garanties bancaires et les relations entre les structures.
Anticiper la cession ou la transmission de l’entreprise
Une cession d’entreprise ou une transmission familiale peut nécessiter plusieurs années de préparation.
Avant une vente, le dirigeant doit évaluer les ressources nécessaires pour financer sa retraite et ses projets personnels. Il peut ainsi apprécier si le produit de cession attendu répond à ses besoins.
Une transmission aux enfants soulève d’autres questions. Qui reprendra la direction ? Quelle place réserver aux enfants qui ne participeront pas à l’activité ?
En cas de donation ou de succession, le dispositif Dutreil peut être étudié pour alléger les droits de transmission. Son application dépend de conditions précises.
L’ingénieur patrimonial relie ces choix à la situation familiale et aux objectifs du dirigeant. Avec les conseils juridiques et comptables, il aide à adapter la stratégie patrimoniale après le rachat d’entreprise.
LE REGARD DE LIONOS PATRIMOINE
Une acquisition d’entreprise engage l’épargne du repreneur, ses revenus futurs et parfois ses biens personnels. Avant de signer, il faut comprendre les conséquences d’une activité moins rentable que prévu.
Chez Lionos Patrimoine, nous examinons le projet de reprise à partir de votre situation patrimoniale et familiale. Quelle épargne conserver après l’apport ? Quelle rémunération préserver ? Quels biens risquent d’être engagés par les garanties demandées ?
Nous rapprochons ces besoins des contraintes du financement, avec vos conseils juridiques et comptables. L’objectif est d’identifier les tensions avant qu’elles deviennent des difficultés.
Si l’entreprise distribue moins de dividendes, comment la dette sera-t-elle remboursée ? Si votre rémunération diminue, comment financerez-vous les dépenses du foyer ?
L’ingénieur patrimonial vous aide à mesurer les conséquences de chaque réponse. Réinjecter votre épargne pourrait soutenir l’entreprise, mais retarder votre retraite ou un projet familial.
Cette analyse éclaire les négociations sur l’apport, les garanties et le financement. Elle peut aussi conduire à revoir le prix ou à différer l’acquisition.
L’accompagnement de Lionos Patrimoine vous aide à définir jusqu’où engager votre patrimoine, tout en préservant vos marges de décision.
Vous souhaitez faire le point sur votre situation ?
Lionos Patrimoine peut réaliser un bilan patrimonial ou vous proposer un rendez-vous d’information.
Mentions importantes
Cet article est fourni à titre informatif et pédagogique. Il ne constitue ni un conseil en investissement personnalisé, ni un conseil juridique, fiscal ou social adapté à une situation particulière.
Tout investissement comporte des risques, notamment un risque de perte en capital, de fluctuation de valeur et, selon les supports, de liquidité. Les performances passées ne préjugent pas des performances futures.
Les données économiques, fiscales, sociales et réglementaires mentionnées correspondent aux informations disponibles au moment de la rédaction et sont susceptibles d’évoluer. Une analyse personnalisée avec les professionnels compétents reste indispensable avant toute décision.